



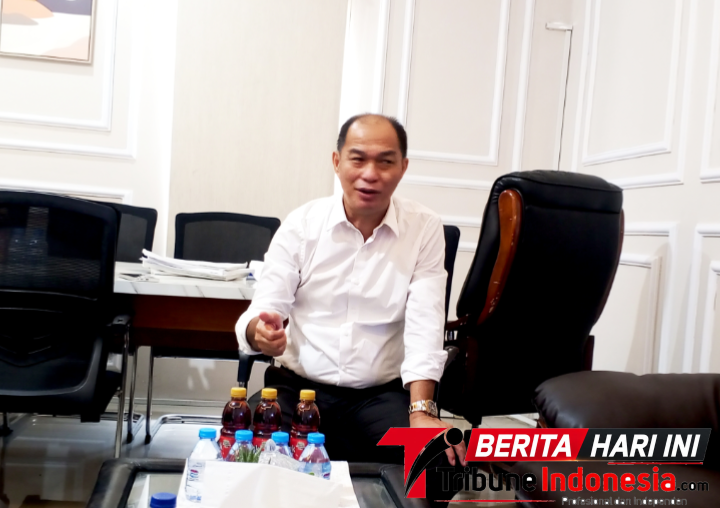
Bitung | Tribuneindonesia.com – Kepala Badan Pendapatan Daerah (Bapenda) Kota Bitung, Theo Rorong, menekankan pentingnya kesadaran dan kejujuran para wajib pajak dalam memenuhi kewajiban perpajakan daerah.
Menurutnya, kepatuhan membayar pajak tidak hanya dilihat dari besarnya kontribusi yang diberikan, tetapi juga dari kejujuran dalam menghitung, melaporkan, dan menyetorkan pajak sesuai ketentuan.
Theo menjelaskan, salah satu jenis pajak daerah yang membutuhkan keterbukaan dari pelaku usaha adalah Pajak Barang dan Jasa Tertentu (PBJT), khususnya sektor perhotelan, restoran, dan hiburan.
Dalam mekanismenya, wajib pajak menggunakan sistem self assessment, yakni pelaku usaha menghitung sendiri besaran pajak berdasarkan transaksi atau pendapatan yang diperoleh.
Karena itu, kejujuran dalam menyampaikan laporan menjadi faktor penting agar penerimaan pajak daerah dapat berjalan optimal.
“Namanya pajak ini berkaitan dengan kejujuran. Contohnya PBJT restoran, hotel, dan hiburan. Mereka yang melaporkan dan menghitung sendiri berapa pendapatan yang diperoleh, kemudian dikenakan pajak 10 persen. Jadi, kalau melaporkan dengan jujur, tentu kewajiban penyetorannya juga harus sesuai dengan jumlah transaksi yang sebenarnya,”
jelas Theo, kepada awak media di ruang kerjanya, Selasa (10/11/26).
Ia menambahkan, pelaporan PBJT memiliki batas waktu yang telah ditentukan. Sebagai contoh, transaksi selama Oktober harus dilaporkan pada periode 1 hingga 14 November.
Dengan demikian, pelaku usaha diharapkan memahami mekanisme pelaporan sekaligus memastikan seluruh transaksi tercatat secara benar.
Theo juga mengingatkan bahwa pajak restoran pada prinsipnya merupakan beban konsumen yang dititipkan kepada pelaku usaha untuk disetorkan kepada pemerintah daerah.
Artinya, masyarakat yang menikmati makanan atau jasa restoran turut membayar pajak melalui transaksi yang dilakukan.
Menurutnya, pemahaman tersebut masih perlu disosialisasikan, terutama kepada pelaku usaha lokal yang terkadang menganggap pajak daerah sebagai beban tambahan terhadap arus kas atau cash flow usaha mereka.
“Sebetulnya yang membayar pajak itu adalah masyarakat atau konsumen yang makan di restoran. Pajak tersebut dibebankan kepada pembeli, kemudian pemilik usaha memungut dan menyetorkannya kepada pemerintah daerah. Karena itu, perlu ada pemahaman yang benar agar pelaku usaha tidak menganggap pajak sebagai beban yang harus diambil dari keuntungan mereka,”
ungkapnya.
Lebih lanjut, Theo menjelaskan bahwa kewajiban perpajakan juga berlaku pada aktivitas usaha lainnya, termasuk pemanfaatan fasilitas parkir yang disediakan oleh pelaku usaha.
Menurutnya, fasilitas parkir yang disediakan di atas lahan milik usaha dan dipungut biaya dari pengguna merupakan salah satu bentuk pemanfaatan yang memiliki kontribusi terhadap daerah.
Ia membedakan fasilitas parkir milik usaha dengan parkir di badan jalan umum yang menjadi kewenangan instansi perhubungan.
Oleh karena itu, setiap jenis pemanfaatan fasilitas usaha perlu dipahami sesuai ketentuan pajak maupun retribusi yang berlaku.
Selain itu, Bapenda juga terus memberikan pemahaman mengenai perbedaan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) dengan retribusi pelayanan persampahan.
Theo menjelaskan, pengenaan PBB-P2 memperhatikan Nilai Jual Objek Pajak (NJOP), sedangkan retribusi persampahan berkaitan dengan pelayanan kebersihan yang diberikan kepada masyarakat maupun pelaku usaha.
Terkait pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), Theo mengakui masih terdapat tantangan dalam penerapan ketentuan pajak daerah. Ia menyebutkan bahwa aturan mengenai PBJT restoran perlu dipahami berdasarkan batasan dan ketentuan transaksi yang telah ditetapkan dalam peraturan daerah.
Menurutnya, edukasi menjadi langkah penting agar pelaku usaha kecil tidak langsung merasa terbebani ketika memahami kewajiban perpajakannya. Bapenda perlu menjelaskan mekanisme pemungutan, pelaporan, serta bagaimana pajak tersebut diperhitungkan dalam transaksi dengan konsumen.
Theo menegaskan, pendekatan kepada pelaku usaha harus dilakukan secara bertahap melalui sosialisasi dan edukasi, khususnya bagi usaha kuliner lokal dan pedagang kecil yang masih membutuhkan pemahaman mengenai mekanisme pajak daerah.
“Memang harus lebih intens dilakukan edukasi. Jangan sampai pelaku UMKM langsung berpikir bahwa pajak ini menjadi beban usaha mereka. Kita perlu memberikan pemahaman bahwa pajak yang dipungut dari konsumen harus dilaporkan dan disetorkan secara benar. Yang paling penting adalah kejujuran dalam pelaporan,”
tegas Theo Rorong.
Ia berharap, meningkatnya pemahaman dan kesadaran wajib pajak dapat mendorong optimalisasi Pendapatan Asli Daerah (PAD) Kota Bitung.
Dengan demikian, kontribusi sektor usaha terhadap pembangunan daerah dapat berjalan seiring dengan pertumbuhan ekonomi masyarakat. (kiti)